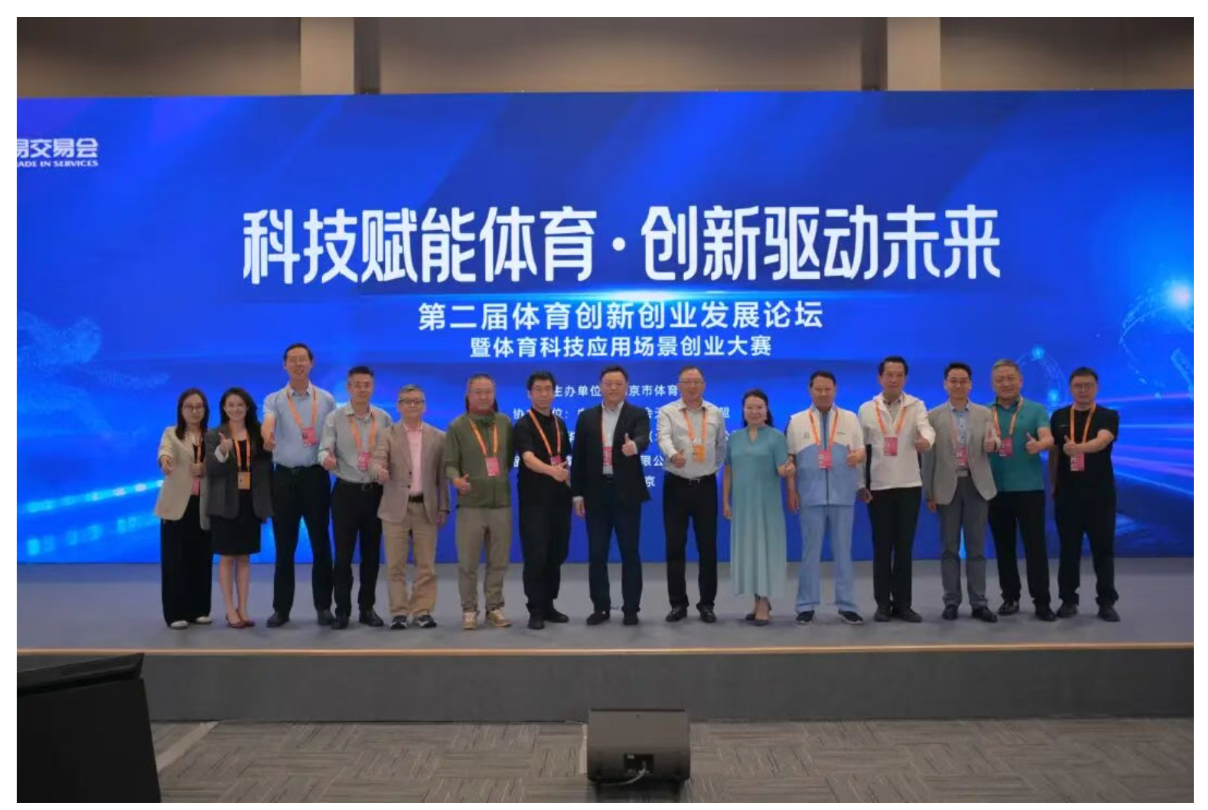
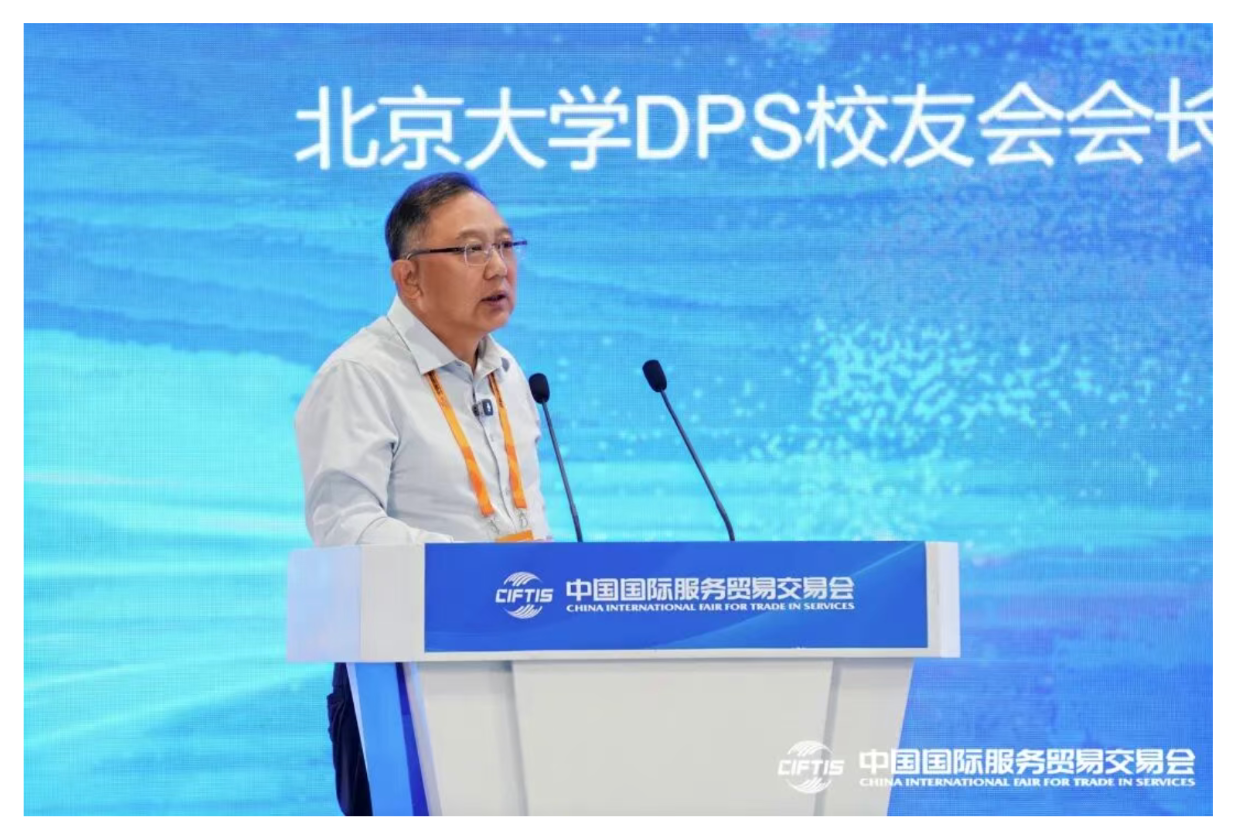
在2026年中國國際服務貿易交易會期間舉辦的第二屆體育創新創業發展論壇上,三聚陽光知識產權集團董事長、中關村百人會天使投資聯盟監事長、北京大學DPS校友會會長張傑發表了題為《從種子到成長:體育初創企業融資痛點與天使投資陪跑模式》的主題分享。該演講深度剖析了中國體育科創企業在早期發展階段所面臨的多重融資困境,並結合典型投資案例,系統性地闡述了「天使投資陪跑模式」的破局之道,高度強調了前置知識產權規劃在初創企業跨越生存「死亡谷」中的決定性作用。本文將提煉演講的核心觀點,探討體育初創企業如何藉助資本與知識產權的雙重護航實現穩健成長。
一、時代機遇與生長痛點:體育初創企業的融資困局
當前,我國體育產業正迎來政策紅利與消費轉型升級疊加的歷史性發展機遇。統計數據表明,在美國、英國和歐盟等成熟市場,體育產業對GDP的貢獻率通常高達2%至4%,並創造了約二十五分之一的全職就業崗位。相較之下,2024年我國體育產業總規模約為3.8萬億元,佔GDP的比重為1.2%,距離國務院《關於釋放體育消費潛力進一步推進體育產業高質量發展的意見》中提出的「到2030年總規模超過7萬億元」的目標,仍有巨大的市場擴容空間。在這一宏觀紅利下,大量聚焦於體育硬體裝備、AI運動訓練、智慧場館及戶外賽事的本土初創企業紛紛湧現,試圖通過技術與模式創新解決真實的運動場景痛點。
然而,從種子期的原型構想走向具備商業化能力的成長階段,絕大多數體育初創企業陷入了嚴峻的融資困境。根據相關統計,2025年國內體育相關公司投融資事件僅有35起,總額約16.75億元,比2020年前下降幅度比較大。這種融資難並非單純的資金短缺,而是源於體育產業特性與傳統資本邏輯的深度錯配:
首先是資產屬性的錯位。早期體育科創企業的核心資產多為設計方案、專利、算法及服務模式等輕資產,缺乏傳統銀行信貸體系所要求的硬抵押物,導致其第一筆外部資金高度依賴天使投資與早期VC。
其次是商業驗證週期的錯配。不同於互聯網產品的快速迭代,體育硬體的開模、場景實測與供應鏈磨合通常需要1至3年的漫長週期,數字體育同樣需要時間沉澱真實場景數據,這與部分短期資本追求快速回報的偏好形成天然衝突。
再次,創始團隊能力結構失衡。許多體育初創團隊的創始人是退役運動員、教練或資深愛好者,他們深諳用戶體驗,但在資本認知、公司治理、股權架構設計以及知識產權合規方面存在顯著短板,極易埋下估值倒掛等隱患。
最後,項目極易陷入商業化的「死亡谷」。亮眼的原型產品並不等同於跑通的商業模式,在邁向量產時,高昂的供應鏈成本和獲客成本往往令企業難以形成可持續的健康現金流,進而阻斷了後續資本的接力。
二、重新定義天使投資:「陪跑模式」的核心賦能邏輯
鑑於體育初創企業的特殊成長規律,傳統的「投完交割、等待退出」投資邏輯在此往往面臨失效。面對這一現狀,張傑在演講中明確提出,面向體育早期科創項目,天使投資必須向「陪跑模式」深刻轉型。
所謂「陪跑」,並非投資人越俎代庖替代創始人進行經營決策,而是基於「包容試錯的種子投資、貼合週期的耐心資金、落地賦能的產業服務」理念,提供囊括資本、產業資源、治理參謀及融資接力背書的綜合性賦能。其核心價值在于陪伴企業穿越從種子期到成長期這一最脆弱的階段,將理想化的原型創新切實打磨成可落地的商業模型。
在體育賽道,「陪跑」模式具有不可替代的戰略必要性。一方面,體育產業的運轉高度依賴場館、賽事協會、供應鏈和專業分銷渠道等重度產業資源,這些關鍵資源單靠單純的資金注入無法輕易獲取,必須依託陪跑資本進行深度鏈接與導入。另一方面,由於體育項目的商業試錯環節極為複雜,無法簡單套用互聯網行業通過流量實現爆發的標準,因而必須依靠貼合產業規律的耐心資金給予持續支持。此外,憑藉資本側的深度介入,投資人能夠有效協助創始團隊補齊在合規建設及融資規劃等維度的能力缺失,從根本上解決初創團隊面臨的「0到1」生存挑戰。
三、知識產權護航:以「拼搏體育」為縮影的陪跑實踐
在高端體育材料與專業裝備領域,海外頭部品牌不僅掌握著供應鏈話語權,更構築了深厚的基礎專利壁壘。本土創新若想突圍,突破專利封鎖是關乎企業生死的必修課。演講中,張傑以其親身投資陪跑的「拼搏體育」(北京拼搏體育用品有限公司)為例,生動詮釋了知識產權服務在企業早期發展中的保駕護航作用。
隨著國內滑雪市場高速擴容,2024-2025雪季滑雪人次攀升至2605萬,其中單板滑雪用戶佔比高達68%。然而,單板滑雪固定器長期存在穿脫步驟繁瑣、消耗體力的痛點,且單板快穿固定器的核心技術與專利大多掌握在國外公司手中。針對這一真實痛點,資深雪友錢誠創立了拼搏體育,自主研發出系列單板滑雪快穿固定器,填補了國內市場的產品與技術空白。
就在該產品於2023年初推向市場並引發關注時,拼搏體育遭遇了海外頭部滑雪品牌伯頓(Burton)發起的專利侵權狙擊。2023年6月,伯頓發出律師函警告;同年12月,其向上海知識產權法院正式提起專利侵權訴訟。對於一家剛起步的種子企業而言,這本是一場足以致命的災難。
然而,得益於天使投資與三聚陽光的深度陪跑,拼搏體育在研發早期便前置開展了專利侵權排查(FTO)分析,在產品設計階段就完成了專利規避設計,並構建了自身的專利體系。依託堅實的知識產權底座,拼搏體育不僅從容應對訴訟、提出不侵權抗辯,甚至在庭審中對惡意訴訟行為發起了有力反訴。最終,上海知識產權法院於2025年10月下發一審判決,認定拼搏體育產品不構成侵權,企業取得全面勝利。跨越這一生死關卡後,拼搏體育2025年銷售量同比增長167%,實現收入249萬元,徹底打開了成長空間。
這一典型案例深刻昭示:體育初創企業的技術創新僅僅是第一步,系統的知識產權與合規體系建設必須從種子期同步鋪開。優秀的陪跑資本不僅在於協助打造產品,更在於利用前瞻性的知識產權專業視角,幫助企業提前排雷,規避足以顛覆企業的侵權風險。
四、雙向成就:致創業者與投資人的戰略建言
結合豐富的早期投資與陪跑實踐,張傑在演講尾聲向體育科創的創業者與投資人提出了極具實操性的雙向戰略建言。
針對創業者,首先需理性看待種子階段的估值,切忌盲目追求高估值,必須為後續融資預留充分的空間以防範估值倒掛。其次,要深刻釐清「流量熱度」與「真實付費閉環」的本質區別,在啟動大規模擴張之前,務必優先完成小範圍的場景驗證並跑通真實的付費模型。在甄選天使投資機構時,不應僅僅將其視為資金提供方,更應重點考察其是否具備深厚的體育產業資源以及長期陪跑的戰略意願。最為關鍵的是,必須將專利佈局、商標保護、數據合規及行業資質審查等知識產權工作全面前置,切不可將其視為後期修補的附屬工作,以免釀成後續融資與經營中的致命硬傷。
對於投資人而言,佈局體育賽道必須堅守「耐心資本」的底色。投資決策絕不可簡單照搬互聯網追求流量爆發的短期邏輯,而應充分尊重體育產業固有的成長規律。在項目盡調中,不僅要審閱商業計劃書,更要深入真實場景實測產品體驗、嚴密核查專利FTO情況並深度研判供應鏈的潛在風險。同時,投資人也需清醒認知「陪跑」的客觀邊界:陪跑旨在彌補初創企業在資源、資本與合規上的短板以大幅提升其存活概率,但它無法逆轉項目底層的核心技術缺陷,無法憑空創造偽弱的市場需求,更無法從根本上解決創始人團隊的內部核心矛盾。
結語
當前,中國體育產業正處於全面創新升級的歷史交匯期,一大批兼具技術硬度與模式創新的體育科技及服務項目正在蓬勃湧現。從一顆脆弱的種子成長為足以經受市場風浪的成熟企業,既需要創業者在細分領域的堅韌深耕,更迫切需要天使資本跳出「單純給錢」的傳統定位。唯有依託資本加資源的深度「陪跑」模式,並將知識產權戰略深度嵌入企業生命週期,投資人與創業者方能實現真正的彼此成就,共同推動中國體育創新創業的繁榮發展。